Domain verwaltungsentscheidung.de kaufen?
Wir ziehen mit dem Projekt
verwaltungsentscheidung.de um.
Sind Sie am Kauf der Domain
verwaltungsentscheidung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verwaltungsentscheidung.de kaufen?
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **

Ähnliche Suchbegriffe für Ertrag
Top-Angebote
Produkte zum Begriff Ertrag:
-
Organisation und Verfahren im Recht der Industrie- und Handelskammern, Fachbücher von Christian PetersenDie IHK verfügt als Teil der funktionalen Selbstverwaltung über eine Tradition, die das Deutsche Kaiserreich überdauert. Ihr Wort hat Bedeutung, wenn es gilt, die wirtschaftspolitischen Entschliessungen des Staates durch die berufsmässige Erfahrung der Gewerbetreibenden zu unterstützen. Der gute Ruf speist sich mit Berechtigung aus der Sachkunde, welche die Organisation zu aggregieren imstande ist. Dies alles darf weder gegen eine interdisziplinär informierte Rechtskritik noch Reformen immunisieren. Der abstrakt positive Leumund gerät aber in Bedrängnis, wenn man die Hauptaufgabe der IHK an ihrem Organisationsdesign spiegelt, Recht und Realität aufeinander bezieht, Pfadabhängigkeiten in Rechnung stellt, den Ursprüngen gerichtlicher Verfahren nachspürt, dominierende Erzählungen auf ihre Überzeugungskraft hin abklopft und Anfragen betreffend die Funktionalität von Pflichtverbänden nicht nur mit Verweisen über den Inhalt der ständigen Rechtsprechung und herrschenden Meinung begegnet. Die Studie „Das Organisations- und Verfahrensrecht der Deutschen Industrie- und Handelskammer. Eine interdisziplinäre Untersuchung mit Erkenntnissen der Organisationssoziologie“ wurde durch Hinweise auf Gleichgültigkeit unter den CCI-Mitgliedern in Deutschland angestossen. Sie deutete auf ein dysfunktionales Verständnis des Rechtssystems sowie auf anhaltende soziale Probleme hin. Bei der Untersuchung der Beziehung zwischen der zentralen Verwaltungsaufgabe der CCI und ihrem Organisationsdesign wurde der positive Ruf der CCI in Frage gestellt. Die Probleme eines Mangels an Aufsicht und Kompetenz, insbesondere ausgeprägt in Pflichtverbänden, wurden bisher nicht als kritischer Faktor in der Organisation anerkannt.129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die staatsanwaltschaftliche Erledigungspraxis in Verfahren wegen Körperverletzung im Amt gem. § 340, Fachbücher von Louisa ZechDas Fachbuch "Die staatsanwaltschaftliche Erledigungspraxis in Verfahren wegen Körperverletzung im Amt gem. § 340" von Louisa Zech bietet eine umfassende Analyse der Aktenlage in den Bundesländern Niedersachsen und Sachsen. Es beleuchtet die spezifischen Herausforderungen und rechtlichen Rahmenbedingungen, die bei Verfahren wegen Körperverletzung im Amt zu beachten sind. Mit einem klar strukturierten Ansatz und detaillierten Fallstudien ermöglicht das Buch eine tiefgehende Auseinandersetzung mit der Thematik. Die Autorin, eine Expertin auf dem Gebiet des Wirtschafts- und Rechts, vermittelt praxisnahe Einblicke und wertvolle Informationen für Juristinnen und Juristen, die sich mit der staatsanwaltschaftlichen Praxis befassen. Die erste Auflage des Werkes umfasst 279 Seiten und ist in deutscher Sprache verfasst. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
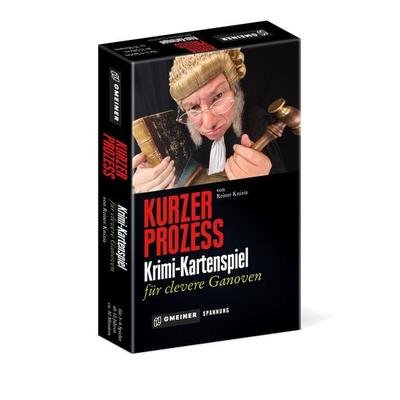
Kurzer ProzessAuch Verbrecher Machen Urlaub. Im Zweiten Teil Der Erfolgsserie „crime Master“ Warten Urlaubsregionen In Deutschland, Österreich Und Der Schweiz Darauf, Unter Die Lupe Genommen Zu Werden. Viele Hinweise Gibt Es Nicht: Ein Paar Zum Teil Recht...11,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter

-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
Was ist ein neutraler Ertrag?
Was ist ein neutraler Ertrag? Ein neutraler Ertrag ist ein Einkommen oder eine Einnahme, die nicht direkt mit den operativen Geschäften eines Unternehmens in Verbindung steht. Er entsteht aus außergewöhnlichen oder nicht wiederkehrenden Ereignissen, die nicht Teil des normalen Geschäftsbetriebs sind. Beispiele für neutrale Erträge sind Gewinne aus dem Verkauf von Vermögenswerten, Versicherungsentschädigungen oder staatliche Subventionen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz und Vergleichbarkeit der finanziellen Ergebnisse zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Ertrag:
-
Die ertrag- und umsatzsteuerliche Behandlung von Eigenbetrieben der öffentlichen Hand, Fachbücher von David GehlenMasterarbeit aus dem Jahr 2017 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,7, Friedrich-Alexander-Universität Erlangen-Nürnberg, Sprache: Deutsch. Abstract: Es soll, nachdem die Notwendigkeit einer Erfassung der öffentlichen Hand im Ertrag- und Umsatzsteuersystem erläutert worden ist, einleitend in Kapitel 2 zunächst die hierfür erforderliche zentrale Besteuerungsgrundlage in Form des Betriebs gewerblicher Art dargestellt werden. Ausgehend von der gesetzlichen Definition sollen hierfür die einzelnen von Gesetzgeber und Finanzverwaltung geschaffenen Voraussetzungen für das Bestehen dieser Besteuerungsgrundlage erörtert werden und zudem steuerlich relevante Tätigkeiten von nicht relevanten Tätigkeiten der Eigenbetriebe abgegrenzt werden. Kapitel 3 erweitert anschliessend die allgemeinen Regelungen zum Betrieb gewerblicher Art um den praxisrelevanten Sachverhalt der D.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organisation und Entscheidung, Fachbücher von Niklas LuhmannOrganisationsbildung setzt eine Erkennungsregel voraus, die erlaubt festzustellen, welche Handlungen und unter welchen Aspekten sie als Entscheidungen der Organisation zu gelten haben. Diese Erkenntnisregel ist zunächst und vor allem eine Mitgliedschaftsregel. Sie legt fest, wer als Mitglied des Systems angesehen wird und in welchen Rollen diese Mitgliedschaft ausgeübt werden kann. Durch Personalauswahl und Rollendefinition wird die Organisation gegen das sie umgebende sonstige Soziale abgegrenzt und ausdifferenziert.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organisation und Verfahren im Recht der Industrie- und Handelskammern, Fachbücher von Christian PetersenDie IHK verfügt als Teil der funktionalen Selbstverwaltung über eine Tradition, die das Deutsche Kaiserreich überdauert. Ihr Wort hat Bedeutung, wenn es gilt, die wirtschaftspolitischen Entschliessungen des Staates durch die berufsmässige Erfahrung der Gewerbetreibenden zu unterstützen. Der gute Ruf speist sich mit Berechtigung aus der Sachkunde, welche die Organisation zu aggregieren imstande ist. Dies alles darf weder gegen eine interdisziplinär informierte Rechtskritik noch Reformen immunisieren. Der abstrakt positive Leumund gerät aber in Bedrängnis, wenn man die Hauptaufgabe der IHK an ihrem Organisationsdesign spiegelt, Recht und Realität aufeinander bezieht, Pfadabhängigkeiten in Rechnung stellt, den Ursprüngen gerichtlicher Verfahren nachspürt, dominierende Erzählungen auf ihre Überzeugungskraft hin abklopft und Anfragen betreffend die Funktionalität von Pflichtverbänden nicht nur mit Verweisen über den Inhalt der ständigen Rechtsprechung und herrschenden Meinung begegnet. Die Studie „Das Organisations- und Verfahrensrecht der Deutschen Industrie- und Handelskammer. Eine interdisziplinäre Untersuchung mit Erkenntnissen der Organisationssoziologie“ wurde durch Hinweise auf Gleichgültigkeit unter den CCI-Mitgliedern in Deutschland angestossen. Sie deutete auf ein dysfunktionales Verständnis des Rechtssystems sowie auf anhaltende soziale Probleme hin. Bei der Untersuchung der Beziehung zwischen der zentralen Verwaltungsaufgabe der CCI und ihrem Organisationsdesign wurde der positive Ruf der CCI in Frage gestellt. Die Probleme eines Mangels an Aufsicht und Kompetenz, insbesondere ausgeprägt in Pflichtverbänden, wurden bisher nicht als kritischer Faktor in der Organisation anerkannt.129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die staatsanwaltschaftliche Erledigungspraxis in Verfahren wegen Körperverletzung im Amt gem. § 340, Fachbücher von Louisa ZechDas Fachbuch "Die staatsanwaltschaftliche Erledigungspraxis in Verfahren wegen Körperverletzung im Amt gem. § 340" von Louisa Zech bietet eine umfassende Analyse der Aktenlage in den Bundesländern Niedersachsen und Sachsen. Es beleuchtet die spezifischen Herausforderungen und rechtlichen Rahmenbedingungen, die bei Verfahren wegen Körperverletzung im Amt zu beachten sind. Mit einem klar strukturierten Ansatz und detaillierten Fallstudien ermöglicht das Buch eine tiefgehende Auseinandersetzung mit der Thematik. Die Autorin, eine Expertin auf dem Gebiet des Wirtschafts- und Rechts, vermittelt praxisnahe Einblicke und wertvolle Informationen für Juristinnen und Juristen, die sich mit der staatsanwaltschaftlichen Praxis befassen. Die erste Auflage des Werkes umfasst 279 Seiten und ist in deutscher Sprache verfasst. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Ähnliche Suchbegriffe für Ertrag
-
Kurzer ProzessAuch Verbrecher Machen Urlaub. Im Zweiten Teil Der Erfolgsserie „crime Master“ Warten Urlaubsregionen In Deutschland, Österreich Und Der Schweiz Darauf, Unter Die Lupe Genommen Zu Werden. Viele Hinweise Gibt Es Nicht: Ein Paar Zum Teil Recht...11,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
-
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
-
Was ist ein neutraler Ertrag?
Was ist ein neutraler Ertrag? Ein neutraler Ertrag ist ein Einkommen oder eine Einnahme, die nicht direkt mit den operativen Geschäften eines Unternehmens in Verbindung steht. Er entsteht aus außergewöhnlichen oder nicht wiederkehrenden Ereignissen, die nicht Teil des normalen Geschäftsbetriebs sind. Beispiele für neutrale Erträge sind Gewinne aus dem Verkauf von Vermögenswerten, Versicherungsentschädigungen oder staatliche Subventionen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz und Vergleichbarkeit der finanziellen Ergebnisse zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.